新闻资讯 /
证券时报记者 陈见南 梁谦刚
用电量看成经济开端的“晴雨表”,其跳动式增长是我国经济向新向优的真确写真。跟着东谈主工智能期间到来,电力行业看成中枢基础产业的战术地位愈发突显。好意思国企业家埃隆·马斯克曾直言:“AI的将来,骨子上是动力的将来。”在算力需求爆发式增长确当下,我国电力产业高效可靠、绿色低碳的空洞上风,已成为推动东谈主工智能产业快速发展的坚实基础,有劲守旧我国在人人科技竞争中占据成心地位。
首超10万亿千瓦时
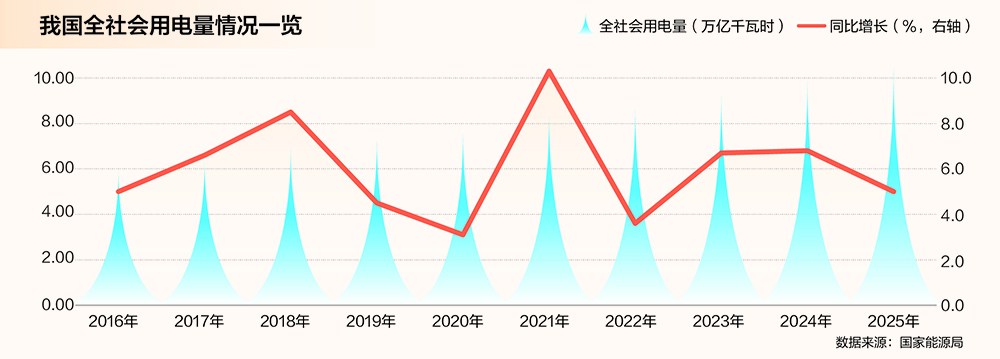
国度动力局数据高傲,2025年我国全社会用电量初度冲破10万亿千瓦时大关,达到10.37万亿千瓦时,为人人首个10万亿级国度。
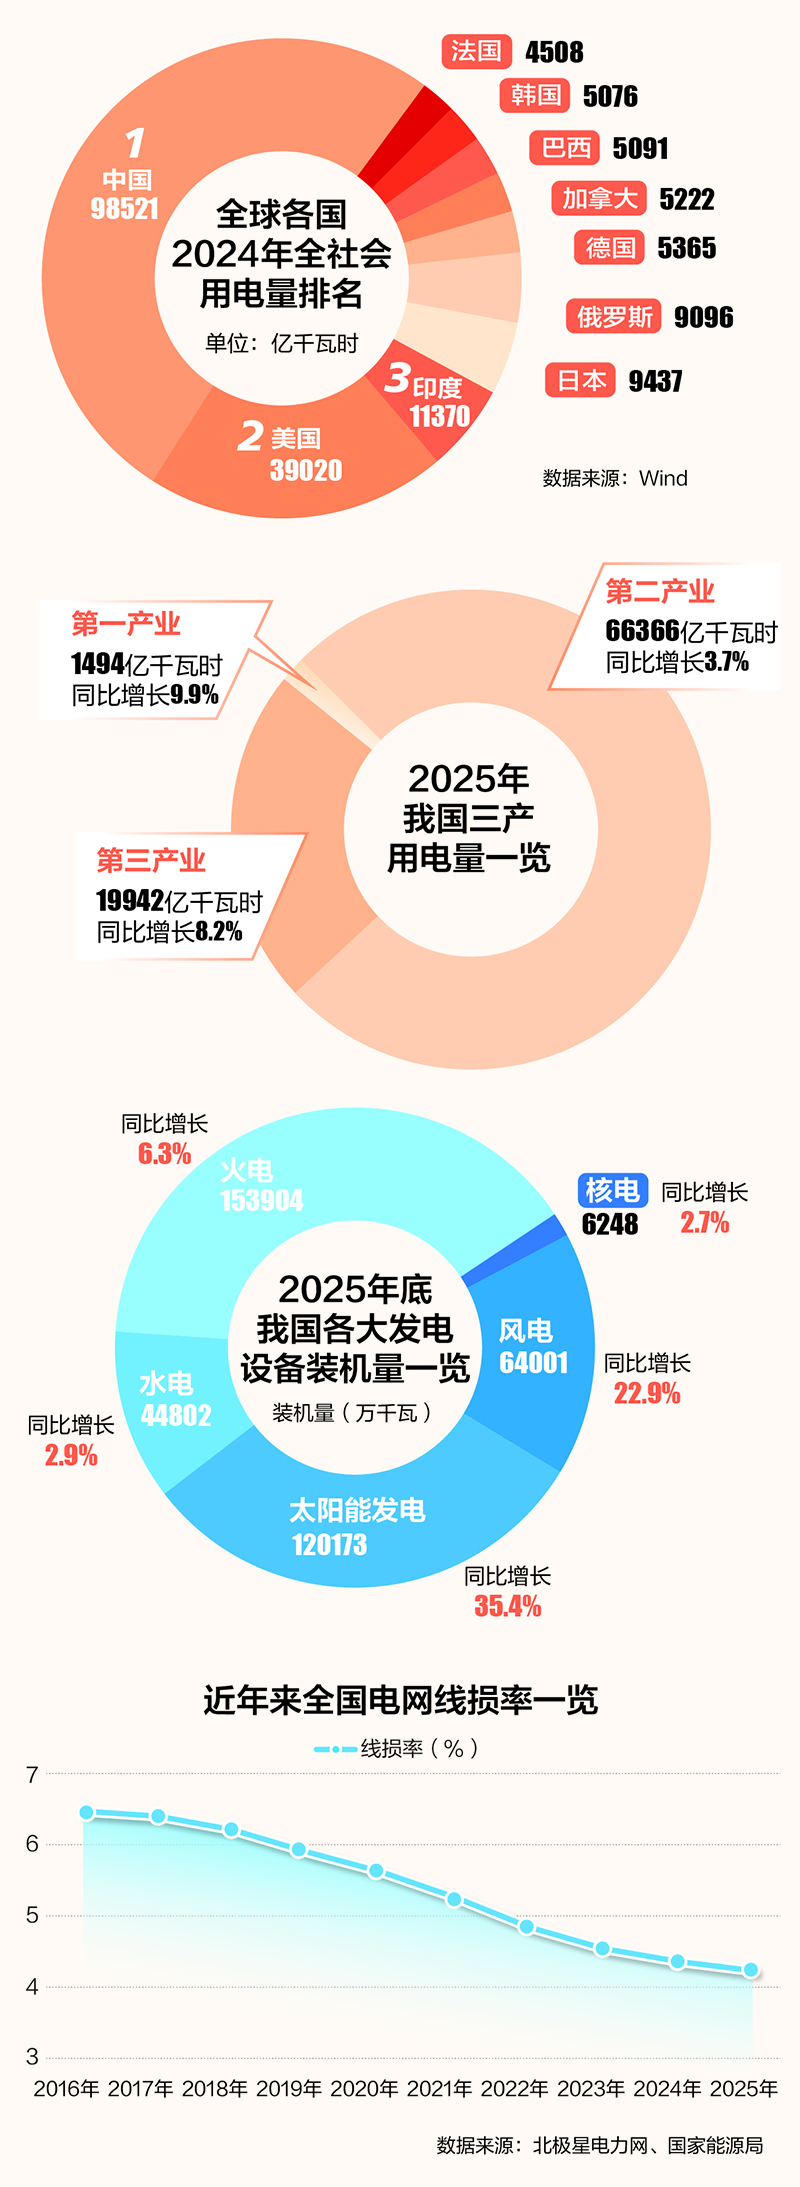
从规模上看,我国全社会用电量已集中10多年位居人人第一。Wind数据高傲,2024年我国全社会用电量是第二名好意思国的两倍多,更是高出第二名至第九名的总和。
从历史来看,我国全社会用电量稳步增长,1996年头度高出1万亿千瓦时;2025年头度冲破10万亿千瓦时,比较2015年的5.55万亿千万时,增长近1倍;近10年增速均值高出6%,增速远超多数发达经济体。
从用电结构来看,第二产业照旧用电“基本盘”,2025年占比约64%,但用电结构执续优化,高端制造业成为新增长点。
2025年第三产业用电量19942亿千瓦时,同比增长8.2%。“充换电工功课”以及“信息传输、软件和信息技艺工功课”用电量增速差别达到48.8%、17%,是拉动第三产业用电量增长的迫切力量。再往前看,2023年至2025年,我国第三产业用电量增速均值高达7.6%,高出全社会用电量平均增速1.5个百分点。
10万亿千瓦时的冲破,既是我国制造业茁壮、经济开端活跃的生动体现,也彰显了高质地发展的坚实底气。
人人最大供电体系
巨大的用电需求,急需可靠的电力系统作守旧。历经数十年发展,我国已建成人人规模最大的供电体系,电力结构执续优化升级,供电可靠性稳步栽植。
国度动力局数据高傲,松手2025年底,我国累计发电装机容量达38.9亿千瓦,同比增长16.1%,畸形于约170座三峡电站总装机量,远超G7国度之和,发电量占人人总量的三分之一。新动力装机终了历史性冲破,2025年我国闲散装机首超火电,非化石动力发电量占比达42.9%,动力绿色转型取得阶段性后果。
与此同期,我国已构筑起人人最先进的输配电集中。被誉为电网“超等高速公路”的特高压输电明白(相易1000千伏、直流±800千伏及以上),总里程已冲破5万公里,可绕行地球赤谈一圈以上,规模达到其他国度总和的数倍,输电智商与掩盖广度均遥遥率先。
加速人人化布局
依托人人率先的电力体系建立教学,中国电力产业国际化正从“居品出海”全面迈向“体系出海”新阶段:由传统单一诱惑贸易,升级为“投资—建立—运营”一体化格式,终了技艺圭臬、合座处分有缱绻与运营奇迹的全链条系统性输出,彰显中国电力的硬核实力与人人竞争力。
从出口数据来看,2025年中国电动汽车、光伏居品、锂电板等出口总和接近1.3万亿元,较2020年增长3.5倍,其中锂电板与风力发电机组出口差别同比增长26.2%与48.7%。伴跟着人人数据中心等新式负荷的强盛需求,2025年中国大型变压器、储能电板等关节电工装备出口同比增长18.8%。这一组组亮眼数据,充分彰显中国正从单一电力装备供应商,加速向人人清洁动力系整个建者与空洞处分有缱绻提供者跃升。
以国度电网、南边电网为代表的央企正通过“投资—建立—运营”一体化格式,深度参与人人动力基建,是“体系出海”的关节推动者。
以国度电网为例,公司先后在巴西、葡萄牙、澳大利亚、意大利等10个国度和地区告捷投资和参与运营13个动力网公司,境外技俩保执正经运营,且全部终了盈利。公司充分证真实电网建立、管制和技艺方面的上风,安然建立起全产业链“走出去”的国际产能合营格式,国际市集竞争力、影响力权贵栽植,带动中国电力装备、奇迹、技艺等在更大范围内终了分享。
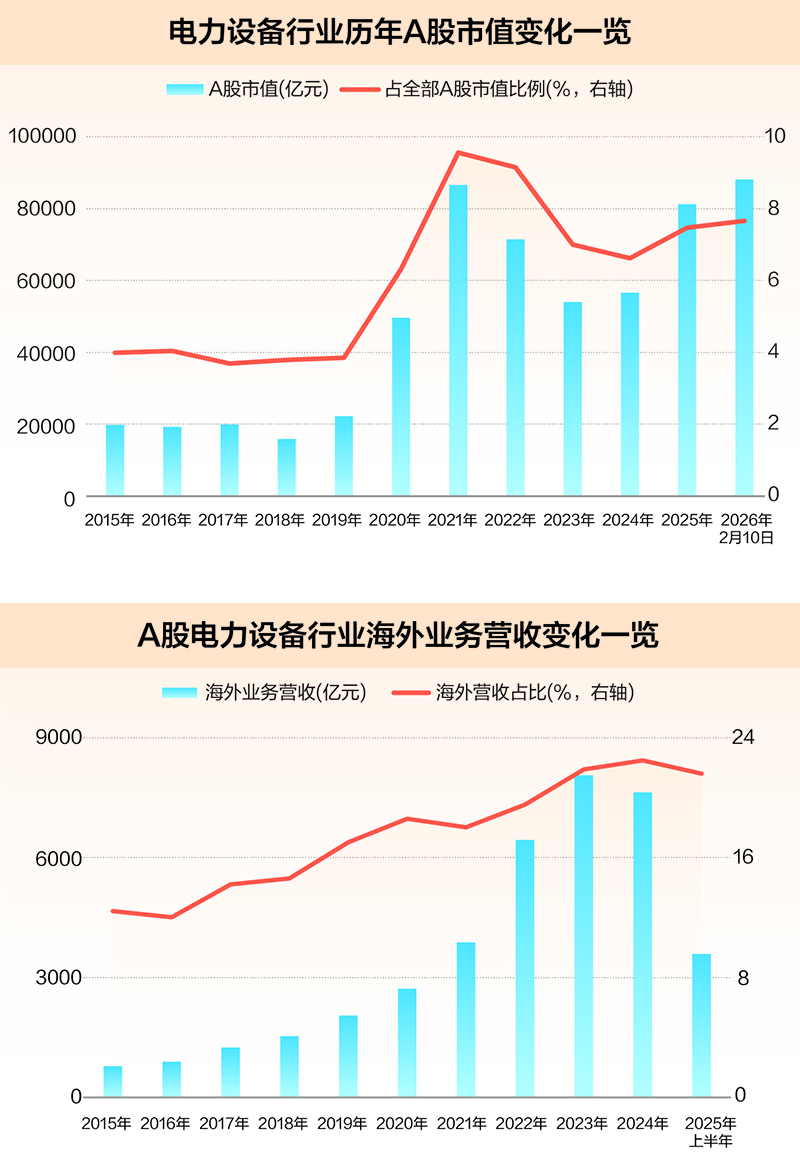
看成产业中坚力量,A股电力诱惑企业人人化步调矍铄有劲。据证券时报·数据宝统计,2024年A股电力诱惑行业国外业务营收达到7628.84亿元,较2020年增长180.52%;国外营收占比升至22.48%,较2020年提高3.89个百分点。2025年上半年,电力诱惑行业国外业务营收达到3589.8亿元,占比为21.6%,人人化布局奏效执续显露。
2025年上半年,A股有152家电力诱惑企业国外营收超1亿元,其中9家冲破100亿元。以宁德期间(300750)、阳光电源(300274)、晶科动力、阿特斯、天合光能、隆基绿能等为代表的龙头企业,研发基地、出产工场与营销集中遍及人人,构筑起塌实的原土化运营根基与人人品牌影响力。
从诱惑出口到系统处分有缱绻输出,守旧电力企业战术转型的底气安在?南开大学金融学教练田利辉在接受证券时报·数据宝记者采访时线路,这份底气源于“技艺自主+产业链韧性+实践淬真金不怕火”三重根基。中国在特高压、柔性直流等中枢技艺方面人人率先,全产业链国产化保险供应链安全,共建“一带所有”千余技俩练习出土产货化奇迹智商。相较西洋日韩,中国有缱绻以“高可靠性+全周期奇迹+敏捷响应”变成互异化上风,从诱惑供应商跃升为动力转型系统集成商,彰显“中国制造”向“中国智造”的战术升维,亦体现人人动力治理中“中国有缱绻”的实践价值。
三重上风共同驱动
我国电力行业已置身人人率先行列,构建起世界最巨大、最先进的电力供应体系。这一历史性树立,得益于政策引颈、技艺转变与成本上风的三重协力驱动。
政策引颈是根柢保险。频年来,我国执续强化顶层瞎想,出台一系列有劲举措推动电力行业发展。从“双碳”宗旨引颈动力转型,到《“十四五”当代动力体系经营》明确电力高质地发展标的,政策引颈电力行业向清洁低碳、安全高效转型。新动力消纳机制、电力市集化改动、特高压建立补贴等配套政策接踵落地,推动风电、光伏大规模并网。同期,新式电力系统建立获专项资金支执,为电力强国提供坚实轨制守旧。
技艺转变构筑中枢竞争力。特高压输电技艺成为“国之重器”,已建成投运的45条特高压输电明白,输电智商、距离与损耗适度人人率先,斟酌圭臬被国际电工委员会(IEC)接管。智能电网、柔性直流、储能技艺加速哄骗,权贵栽植系统韧性与新动力消纳智商,并已成为人人最大的新动力消纳平台。
技艺上风还体当今供电可靠性、传输线损率等多个目的上。2025年上半年宇宙平均供电可靠率达99.948%,用户平均停电时刻同比大幅下落,在人人处于率先地位。此外,2016年宇宙电网线损率为6.47%,到2025年大幅缩短至?4.23%?,高傲出我国在缩短电能传输损耗方面取得的权贵奏效。
成本上风强化人人竞争力。在新动力诱惑规模,凭借着人人率先的成本上风,中国向人人提供了70%风电诱惑、80%光伏组件诱惑,出口的风电、光伏、新动力汽车等遍布人人200多个国度和地区。在电网诱惑方面,我国变压器在人人处于诱惑地位,产能约占人人60%。在空洞电力成本方面,我国工业平均电价低于主要发达经济体,在人人也处于较低位置,且具备可执续性。此外,国度动力局于2025年6月明确指出,我国?低压办电成本已降至人人最低水平。
开源证券电力诱惑与新动力首席分析师殷晟路在接受证券时报·数据宝记者采访时线路,我国电力行业的上风来源最先是顶层瞎想与永远战术定力。在“十二五”时期,新动力就被列为国度战术性新兴产业,通过“五年经营”等永远政策明确发展标的,配合补贴、税收优惠、消纳保险等措施为新动力产业发展初期提供激发。此外,通过纯果然政策,在产业具备一定基础后,扩充补贴退坡并连接转向市集化机制,倒逼企业栽植居品与价钱的双重竞争力。
本钱市集印证价值
产业层面的迭代升级与跳动式发展,在本钱市集上得到充分的价值印证。据证券时报·数据宝统计,松手2月10日,电力诱惑行业A股市值达到8.81万亿元,按年度策划,行业市值创下积年新高。本年以回电力诱惑行业日均成交3033.99亿元,占A股总成交比例为10.59%,仅次于电子行业,稳居A股最活跃板块之列,彰显市集对行业发展长进的高度招供。
永远投资陈说,更能反应电力诱惑产业的中枢价值与成长韧性。据证券时报·数据宝统计,松手2月10日,2020年以来共有155家电力诱惑公司股价翻倍(不含上市首日),其中21家累计涨幅超5倍。长线牛股的执续涌现,明显勾画出行业从传统诱惑制造向高端系统集成的价值跃迁轨迹,行业内率先企业决然从市集拓展与技艺迭代中,成绩了实真实在的价值增长,其人人化、高端化的发展逻辑,更获取了耐烦本钱的矍铄招供。
在领涨公司中,阳光电源、想源电气(002028)、大金重工(002487)、德业股份等公司股价自2020年以来累计涨幅均达到10倍以上。
以阳光电源为例,公司凭借前瞻性的人人化战术,已成为市集发达与产业地位协同栽植的典范。据2025年半年报,公司国外光伏逆变器的产能已达5000万千瓦,居品已批量销往人人100多个国度和地区。2025年上半年,公司国外业务营收达到253.79亿元,比较5年前增长11.77倍,国外业务营收占比升至58.3%。这类企业的成长轨迹,明显地映射出中国电力诱惑产业从“出海”到“扎根”、从制造到创造的价值重估历程,也为新式电力系管辖来的投资机遇提供了执行参照。
将来机遇与挑战
面向“十五五”,我国正聚焦于新式电力系统建立。国度发展改动委、国度动力局长入印发的《对于加速鼓励新式电力系统建立的辅导想法》明确,到2030年,新动力将成为电力供应增量主体,新式储能装机达1.5亿千瓦以上,电力系统数字化、智能化水平权贵栽植。同期,国度电网“十五五”时期经营4万亿元固定钞票投资,为构建智能绿色电网体系注入强盛动能。
长江证券参议所联席长处、新动力与电力诱惑首席分析师邬博华在接受证券时报·数据宝记者采访时觉得,“十五五”时期特高压远距离运输、配电网智能化改良、万古储能以及假造电厂等细分赛谈有望迎来快速增长,瞻望“十五五”时期特高压核准开工数目相较于“十四五”时期将大幅增长。同期,源网荷储的深度协同将催生多半技艺转变与新式业态生意格式。
在新式电力系统构建历程中,机遇与挑战并存。殷晟路指出,一方面,新动力装机规模执续扩大,但消纳问题照旧关节瓶颈,局部弃风弃光风光频发,午间弃光与晚峰保供矛盾杰出;另一方面,AI算力需求爆发式增长,数据中心等高载能负荷对供电妥当性提倡极高条件,也为储能、变压器、连续绝电源等电力诱惑带来深广市集空间。我国储能产业链看成人人最好意思满、最具成本竞争力的体系,有望从备用电源挪动为守旧系统妥当开端的功率缓冲器,助力吩咐电能质地挑战。
田利辉觉得,新式电力系统的鼓励仍濒临系统纯真性不及的执行挑战。面前中国工业负荷响应智商不及3%,远低于欧洲10%的水平。假造电厂等调控技艺与电力市集机制尚不练习,跨省区协同与纯真调遣资源的订价存在轨制瓶颈。将来需通过技艺转变与市集机制协同,推动源网荷储深度交融,栽植系统调遣智商,将电网升级切实挪动为奇迹“双碳”宗旨、赋能高质地发展的中枢引擎。
【免责声明】本文仅代表作家本东谈主不雅点开云体育,与和讯网无关。和讯网站对文中述说、不雅点判断保执中立,分歧所包含内容的准确性、可靠性或好意思满性提供任何昭示或暗意的保证。请读者仅作参考,并请自行承担全部职守。邮箱:news_center@staff.hexun.com